Selasa, 03 November 2026
1
Peristiwa -
6 jam yang lalu
2
Peristiwa -
7 jam yang lalu
3
Rokan Hilir -
12 jam yang lalu
4
Peristiwa -
2 jam yang lalu
5
Pemerintahan -
7 jam yang lalu
BERITA TERBARU
 Butuh Rp22 Triliun Perbaiki Jalan di Riau, Akademisi Unri Sebut Bisa Memakan Waktu Puluhan Tahun
- Bahlil Bidik Storage Minyak di Sumatera, Targetkan Cadangan Energi Nasional Tahan 60 hari
- Quo Vadis Ekonomi dan PAD Riau? Ketika Kekuatan Ekonomi tidak Berbanding Lurus dengan Kapasitas Fiskal
- Sasar Pejabat dan Media Tanpa Izin Hukum, Jenderal Listyo Sigit dan Dua Irjen Jadi Tersangka
- Eks Kapolri Listyo Sigit Ditetapkan Tersangka, Diduga Sadap Telepon Presiden Prabowo Subianto
- Sasar Ratusan Pelajar di Pekanbaru, Polda Riau Gencarkan Edukasi Bahaya Judi Online
- Pertemanan Monyet dan Seekor Ikan: Ketika Niat Baik Menjadi Malapetaka
- Geografis Bukan Halangan, Pemkab Meranti dan Imigrasi Sinergi Perluas Akses Layanan Antarpulau
- KIPAN Pekanbaru Dukung Sikap Kapolri soal Vape, Ajak Pemuda Riau Perangi Narkoba
- Ketua DPRD Dorong Bantuan Seragam Sekolah Gratis Menjangkau Seluruh Siswa SD dan SMP Pekanbaru
 Butuh Rp22 Triliun Perbaiki Jalan di Riau, Akademisi Unri Sebut Bisa Memakan Waktu Puluhan Tahun
Hashtag Pilihan
BERITA TERPOPULER
- 43 ASN Angkat Kaki dari Pemkab Kepulauan Meranti
- Budiman Lubis: Alhamdulillah, Pusat Setujui Jalan Lintas Rohul - Batas Sumut Jadi Jalan Nasional
- Bangkai Mamalia Laut Sepanjang 8 Meter Gegerkan Pesisir Mandah Indragiri Hilir
- Rambah Hutan Jadi Kebun Sawit, Polda Riau Tetapkan Anggota DPRD Kampar Sebagai Tersangka
- Banding JPU KPK Dikabulkan, Pengadilan Tinggi Riau Perberat Vonis Abdul Wahid Menjadi 4 Tahun Penjara
- Plt Gubernur Riau SF Hariyanto Catat Sejarah Jadi Kepala Daerah Pertama Raih Gelar ASEAN Eng
- Raih Predikat IPU, SF Hariyanto Jadi Gubernur Pertama di Indonesia Bersertifikat Keinsinyuran Utama
- Bupati Rohil Bistamam Dilaporkan ke Polda Riau, Pelapor Desak Unilak Periksa Berkas Akademik
- Kenakan Baju Sultanah Latifah di HUT Siak, Bupati Afni Singgung Utang Pusat Ratusan Miliar
- Belum Genap Satu Bulan Menjabat, Kapolres Inhu dan Kasat Reskrim Getarkan Pelaku Kriminal, Dugaan Penyalahgunaan BBM Bersubsidi Diungkap
 43 ASN Angkat Kaki dari Pemkab Kepulauan Meranti
Selasa, 03 November 2026 21:34 WIB
Opini
Quo Vadis Ekonomi dan PAD Riau? Ketika Kekuatan Ekonomi tidak Berbanding Lurus dengan Kapasitas Fiskal
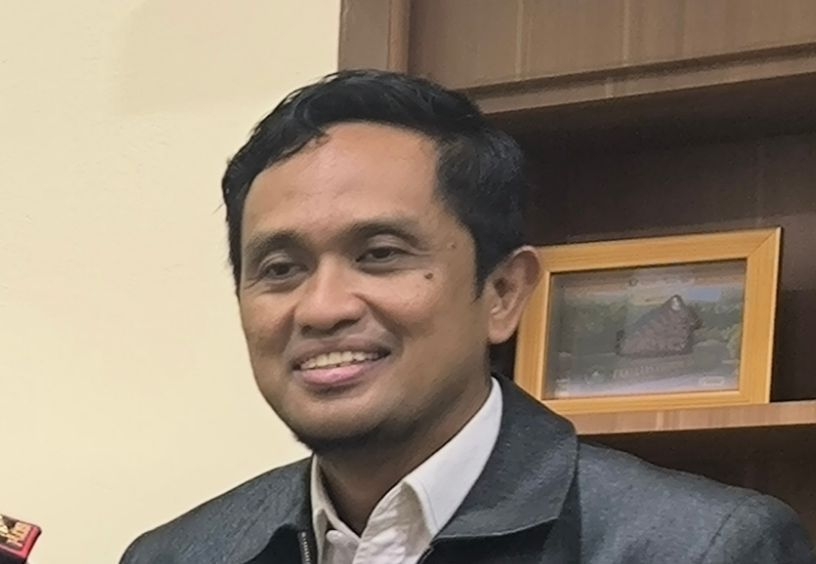
Abdullah
Latar Belakang: Paradoks Ekonomi dan Keuangan Daerah Riau
Provinsi Riau menghadapi sebuah paradoks ekonomi-fiskal yang perlu mendapatkan perhatian serius. Di satu sisi, Riau merupakan salah satu provinsi dengan kekuatan ekonomi terbesar di Indonesia, ditopang oleh sektor perkebunan kelapa sawit, minyak dan gas bumi, industri pengolahan, kehutanan, serta perdagangan. Namun, besarnya aktivitas ekonomi dan sumber daya alam tersebut belum tercermin secara proporsional dalam kapasitas pendapatan dan kemampuan fiskal pemerintah daerah. Agar lebih objektif, tulisan ini akan membandingkan dengan provinsi lain yang juga sebagai penghasil migas dan perkebunan kelapa sawit, yaitu Provinsi Aceh dan Kalimantan Timur (Kaltim).
Data perbandingan Provinsi Riau, Aceh, dan Kalimantan Timur (Kaltim) dari tahun 2020–2025 memberikan gambaran menarik sekaligus mengkhawatirkan. Pada tahun 2025, PDRB atas dasar harga berlaku (ADHB) Riau mencapai Rp1.201,38 triliun, jauh melampaui Kaltim sebesar Rp889,07 triliun dan Aceh sebesar Rp257,50 triliun. Akan tetapi, pendapatan daerah Riau hanya Rp34,48 triliun, lebih rendah dibandingkan Aceh sebesar Rp38,65 triliun dan Kaltim sebesar Rp69,34 triliun.
Lebih jauh lagi, rasio pendapatan daerah terhadap PDRB Riau hanya 2,87%, sementara Aceh mencapai 15,01% dan Kaltim 7,80%. Demikian pula belanja modal terhadap PDRB Riau hanya 0,33%, jauh di bawah Aceh sebesar 1,31% dan Kaltim sebesar 2,74%. Angka-angka tersebut memperlihatkan adanya kesenjangan antara skala aktivitas ekonomi Riau dengan kapasitas keuangan pemerintah daerah yang tercermin dalam data perbandingan tersebut, dan kita menyebutnya sebagai paradoks.
Paradoks ini semakin menarik apabila melihat perkembangan selama tahun 2020–2025. PDRB nominal Riau meningkat dari Rp728,65 triliun menjadi Rp1.201,38 triliun, atau tumbuh sekitar 64,9%. Sebaliknya, pendapatan daerah hanya meningkat dari Rp30,58 triliun menjadi Rp34,48 triliun, atau sekitar 12,8%. Bahkan, dari tahun 2024 ke 2025, pendapatan daerah turun dari Rp35,28 triliun menjadi Rp34,48 triliun. Jadi, persoalannya jelas bukan semata-mata apakah ekonomi Riau tumbuh atau tidak, melainkan mengapa pertumbuhan ekonomi tersebut tidak diikuti peningkatan kapasitas penerimaan pemerintah daerah secara sebanding. Perlu ditegaskan bahwa PDRB bukan seluruhnya objek pajak daerah dan angka pendapatan daerah dalam perbandingan ini belum dipisahkan antara PAD provinsi dan agregat kabupaten/kota. Namun, kesenjangan tersebut cukup nyata dan kuat sebagai alasan bagi Pemprov untuk melakukan evaluasi fiskal secara menyeluruh.
Situasi ini menjadi semakin penting ketika dikaitkan dengan Dana Bagi Hasil (DBH). Sebagai daerah penghasil sumber daya alam, Riau memiliki kepentingan fiskal yang besar terhadap mekanisme pembagian penerimaan negara. Ketika penerimaan DBH mengalami tekanan atau perubahan, sementara kapasitas PAD belum cukup kuat, ruang fiskal pemerintah daerah menjadi semakin rentan. Dengan demikian, persoalan Riau bukan hanya persoalan penurunan PAD atau DBH secara terpisah, melainkan persoalan struktural mengenai kemampuan daerah mengonversi kekuatan ekonomi menjadi kapasitas fiskal yang berkelanjutan dan mandiri.
Ketika Kapasitas Fiskal Tidak Mampu Mengimbangi Kekuatan Ekonomi
Tekanan terhadap pendapatan daerah akan membawa konsekuensi yang lebih luas daripada sekadar berkurangnya angka penerimaan dalam APBD. Dampaknya dapat merambat pada kemampuan pemerintah membiayai pembangunan, menyediakan pelayanan publik seperti peningkatan pendidikan dan kesehatan, membangun infrastruktur, serta mendorong investasi. Indikasi tersebut terlihat dari struktur belanja Riau. Belanja pegawai meningkat dari Rp10,58 triliun pada tahun 2023 menjadi Rp14,21 triliun pada tahun 2025, atau meningkat sekitar 34,3%. Sebaliknya, belanja modal turun dari Rp6,07 triliun menjadi Rp3,91 triliun, atau berkurang sekitar 35,6%. Pada tahun 2025, belanja modal hanya sekitar 11,6% dari total belanja daerah.
Kondisi ini menimbulkan pertanyaan mengenai keberlanjutan struktur APBD. Ketika ruang fiskal semakin terbatas dan belanja yang bersifat rutin meningkat, kemampuan pemerintah untuk membiayai pembangunan infrastruktur dan investasi publik berpotensi semakin tertekan. Padahal, infrastruktur merupakan salah satu prasyarat penting untuk meningkatkan produktivitas ekonomi, menarik investasi, dan memperluas basis penerimaan daerah pada masa mendatang.
Dari perspektif ekonomi pembangunan, terdapat risiko terjadinya lingkaran fiskal yang tidak produktif. Pendapatan yang terbatas membatasi kemampuan investasi pemerintah; investasi publik yang tidak memadai dapat menghambat pertumbuhan ekonomi baru; dan terbatasnya pertumbuhan basis ekonomi baru pada akhirnya dapat mempersempit peluang peningkatan pendapatan daerah. Di sisi lain, ketergantungan terhadap DBH dan transfer pusat dapat meningkatkan kerentanan fiskal ketika terjadi perubahan harga komoditas, produksi migas, penerimaan negara, formula alokasi, maupun kebijakan fiskal nasional. Data statistik menunjukkan transfer ke daerah dan dana desa (TKDD) Riau berada pada kisaran Rp21,57–24,14 triliun selama tahun 2020–2025. Sementara itu, rasio TKDD terhadap PDRB turun dari 3,06% pada tahun 2020 menjadi 2,00% pada tahun 2025.
Fenomena tersebut memperlihatkan bahwa transfer pemerintah pusat tidak berkembang secepat PDRB nominal Riau. Namun, penurunan rasio ini tidak otomatis berarti terjadi penurunan hak fiskal daerah, karena PDRB dan formula transfer memiliki mekanisme pembentukan yang berbeda. Dalam konteks DBH, Pemprov Riau perlu melakukan evaluasi lebih mendalam terhadap setiap komponen penerimaan, terutama minyak bumi, gas bumi, minerba, PBB, PPh, dan DBH perkebunan sawit. Penurunan DBH harus ditelusuri berdasarkan perubahan basis penerimaan, produksi, harga, formula pembagian, alokasi, dan realisasi penyaluran. Tanpa diagnosis tersebut, pemerintah daerah berisiko mengambil kebijakan yang tidak menyentuh penyebab masalah sebenarnya.
Devil's Advocate: Ke Mana Arah Kebijakan Fiskal Ini Sebenarnya?
Persoalan yang lebih mendasar adalah bagaimana pemerintah daerah merespons situasi tersebut. Penurunan penerimaan seharusnya menjadi alarm untuk melakukan perubahan kebijakan secara cepat, terukur, dan terintegrasi. Namun, apabila respons pemerintah hanya berupa pembentukan tim, rapat koordinasi, peningkatan target PAD, atau instruksi optimalisasi penerimaan tanpa perubahan nyata pada sistem dan cara kerja, maka persoalan fiskal sesungguhnya belum terselesaikan.
Dalam perspektif Devil's Advocate, terdapat beberapa pertanyaan kritis yang perlu dijawab oleh pemerintah daerah. Pertama, apakah pemerintah daerah benar-benar mengetahui sumber persoalan penurunan PAD, atau hanya mengetahui bahwa target penerimaan belum tercapai? Apabila penyebabnya belum dipetakan berdasarkan jenis pajak, objek pajak, wajib pajak, sektor ekonomi, dan wilayah, bagaimana pemerintah dapat menentukan intervensi yang tepat? Kedua, apakah pemerintah daerah memiliki strategi peningkatan PAD yang berbasis pada penggalian sumber potensi ekonomi baru, atau sekadar menaikkan target penerimaan setiap tahun? Target yang meningkat tanpa perluasan basis pajak, perbaikan administrasi, integrasi data, dan peningkatan kepatuhan hanya akan menjadi angka perencanaan yang sulit direalisasikan.
Ketiga, mengapa besarnya aktivitas ekonomi Riau belum diikuti kapasitas pendapatan daerah yang lebih kuat? Apakah pemerintah sudah memetakan kontribusi sektor perkebunan, industri pengolahan, pertambangan, transportasi, energi, dan perdagangan terhadap seluruh instrumen penerimaan yang menjadi kewenangannya? Keempat, apakah optimalisasi aset daerah, investasi, dan BUMD telah menjadi agenda utama transformasi fiskal, atau masih diperlakukan sebagai program tambahan? Aset yang tidak dikelola secara produktif dan BUMD yang tidak memiliki target kinerja serta kontribusi ekonomi yang terukur tidak akan memberikan penguatan fiskal yang optimal. Kelima, apakah Pemprov Riau telah memiliki agenda advokasi fiskal yang kuat kepada pemerintah pusat terkait DBH? Sebagai daerah penghasil sumber daya alam, Riau harus mempunyai data, argumentasi, dan usulan kebijakan yang terukur mengenai distribusi manfaat ekonomi dan penerimaan negara.
Pertanyaan-pertanyaan ini merupakan pengujian terhadap efektivitas arah kebijakan. Pemerintah tidak cukup hanya menunjukkan bahwa program telah dilaksanakan; pemerintah harus mampu membuktikan bahwa program tersebut menghasilkan perubahan penerimaan yang terukur, keyakinan berbasis data dalam mengambil keputusan, respons yang cepat dan tepat, atau adanya prioritas kebijakan yang jelas.
Jalan Keluar: Dari Optimalisasi PAD Menuju Transformasi Fiskal Riau
Pemprov Riau perlu mengubah pendekatan peningkatan PAD dari pola administratif menjadi strategi transformasi ekonomi dan fiskal. Setidaknya terdapat lima agenda prioritas yang perlu segera dijalankan. Pertama, melakukan audit diagnostik pendapatan daerah secara menyeluruh. Pemerintah harus memetakan PAD berdasarkan setiap jenis pajak, retribusi, hasil pengelolaan kekayaan daerah yang dipisahkan, serta pendapatan sah lainnya. Analisis harus mencakup target, realisasi, pertumbuhan, basis objek, tingkat kepatuhan, tunggakan, dan biaya pemungutan. Seluruh data harus direkonsiliasi dengan APBD, LRA, LKPD, dan sistem informasi keuangan daerah. Tujuannya bukan mencari kesalahan, tetapi menemukan secara objektif di mana hambatan penerimaan terjadi.
Kedua, membangun strategi optimalisasi DBH berbasis data dan kewenangan. Pemprov perlu membentuk mekanisme rekonsiliasi penerimaan DBH bersama Kementerian Keuangan dan instansi teknis terkait. Setiap komponen harus dianalisis berdasarkan basis penerimaan, produksi, formula pembagian, alokasi, dan penyaluran. Pemerintah juga perlu memperkuat advokasi terhadap kebijakan DBH yang memperhatikan kontribusi daerah penghasil dan dampak kegiatan eksploitasi sumber daya alam.
Ketiga, melakukan optimalisasi aset daerah dan reformasi BUMD. Inventarisasi aset harus dilanjutkan dengan penilaian status hukum, pemanfaatan, produktivitas, dan potensi kerja sama investasi. BUMD harus diarahkan berdasarkan kelayakan bisnis, tata kelola, dan kontribusi terhadap PAD. Pemerintah tidak seharusnya mempertahankan aset atau badan usaha hanya karena kepemilikannya, tetapi harus memastikan bahwa setiap aset dan investasi memberikan manfaat ekonomi yang terukur.
Keempat, mengembangkan investasi dan hilirisasi sebagai sumber pertumbuhan penerimaan jangka panjang. Riau memiliki peluang besar pada hilirisasi kelapa sawit, industri energi, LNG, logistik, kawasan industri, dan pengembangan rantai pasok. Pemprov harus bergerak lebih aktif menyediakan kepastian perizinan, kesiapan infrastruktur, kepastian lahan, dan koordinasi lintas kabupaten/kota. Namun, setiap investasi harus dihitung berdasarkan nilai tambah lokal, lapangan kerja, dampak lingkungan, serta potensi penerimaan yang benar-benar menjadi kewenangan daerah.
Kelima, mereformasi struktur dan kualitas belanja APBD. Pemerintah harus mengevaluasi pertumbuhan belanja pegawai dan penurunan belanja modal dengan tetap memperhatikan kewajiban pelayanan publik dan ketentuan perundang-undangan. Belanja perlu diarahkan pada program yang mempunyai dampak terhadap produktivitas ekonomi, konektivitas, pelayanan dasar, dan investasi. Keberhasilan APBD tidak cukup diukur dari tingkat penyerapan anggaran, melainkan dari hasil pembangunan yang dihasilkan.
Kelima agenda tersebut harus dijalankan melalui satu kerangka kerja terpadu, dengan target tahunan, penanggung jawab, indikator kinerja, jadwal, dan mekanisme evaluasi. Pemprov perlu menetapkan program 100 hari untuk diagnosis dan rekonsiliasi data, 12 bulan untuk pelaksanaan reformasi penerimaan dan aset, serta peta jalan (roadmap) tiga sampai lima tahun untuk transformasi fiskal dan pengembangan ekonomi. Pertanyaannya, bagaimana cara mencapainya? Mungkin yang perlu dipertanyakan bukan bagaimana caranya, tetapi komitmen sungguh-sungguh dari seluruh pihak khususnya TAPD (Tim Anggaran Pemerintah Daerah). Karena kalau sudah komit dan mau, seribu cara akan dicari, begitulah kata pepatah orang tua.
Kesimpulan: Quo Vadis Ekonomi Riau
Apabila kondisi ini tidak segera direspons, Riau berisiko menghadapi tekanan fiskal yang semakin kompleks. Ketergantungan terhadap transfer pusat dapat semakin terasa ketika penerimaan SDA mengalami fluktuasi. Sementara itu, apabila PAD tidak tumbuh secara berkelanjutan, kemampuan pemerintah untuk membiayai kebutuhan pembangunan dan pelayanan publik akan semakin terbatas. Penurunan belanja modal yang berlangsung terus-menerus juga berpotensi menghambat pembangunan infrastruktur produktif. Pada akhirnya, kondisi tersebut dapat mengurangi daya tarik investasi, menghambat diversifikasi ekonomi, dan memperbesar ketergantungan terhadap sektor-sektor yang rentan terhadap siklus komoditas.
Inilah risiko yang harus dihindari. Riau memiliki sumber daya alam dan aktivitas ekonomi yang besar, tetapi kapasitas pemerintah daerah untuk mengelola manfaat fiskal dan mengubahnya menjadi kesejahteraan masyarakat tidak berkembang secara sepadan. Pertanyaan "Quo Vadis Ekonomi dan PAD Riau" di atas bukan sekadar mempertanyakan ke mana arah penerimaan daerah, melainkan ke mana arah pembangunan ekonomi dan kapasitas pemerintahan daerah secara keseluruhan. Pemerintah daerah harus berani mengubah pendekatan, memperbaiki tata kelola, memperkuat kapasitas institusi, dan mengambil keputusan berdasarkan data menuju Riau sejahtera. Viva Riau. Selamat berjuang Pemerintah Daerah se-Provinsi Riau. ***
* Abdullah adalah Anggota DPRD Riau.
1
Peristiwa -
6 jam yang lalu
2
Peristiwa -
7 jam yang lalu
3
Rokan Hilir -
12 jam yang lalu
4
Peristiwa -
2 jam yang lalu
5
Pemerintahan -
7 jam yang lalu
Home | RSS | Redaksi | JTI Standart | Info Iklan | Disclaimer | FAQ | Privacy Policy | Pedoman Berita