Jumat, 06 November 2026
BERITA TERBARU
 Sambu Group Raih Penghargaan Indonesian Living Legend Companies in Business Transformation 2026 dari SWA Media
- Pendaftaran CPNS Buka November 2026, Mensesneg Sebut Langkah Segarkan Abdi Negara
- KPK Periksa Direktur PT Bela Parahiyangan, Usut Aliran Suap Pejabat Kementerian ATR/BPN
- Penurunan Foto Gibran di DPRD DIY, Politikus PDIP Sebut Wujud Kemarahan Rakyat
- Optimistis Target APBD Riau 2027 Tembus Rp10 Triliun, Budiman Lubis Dorong Pembangunan Tetap Berjalan di Tengah Efisiensi
- ‘Jembatan Gantung’: Antara Teater Elite dan Realitas Alit
- Capai 59,2 Persen, Kepulauan Meranti Tembus Lima Besar Registrasi Perlinsos Digital Nasional
- Inovasi AR untuk Siswa Tunarungu Antar Tim Unilak Pekanbaru Tembus PIMNAS 39 di Undip
- OJK Kukuhkan Moh Fredly Nasution Pimpin Riau, Wewenang Daerah Diperluas Kawal Ekonomi
- TKD Kuansing Berkurang Rp231 Miliar, KUA-PPAS 2027 Disusun Ulang
 Sambu Group Raih Penghargaan Indonesian Living Legend Companies in Business Transformation 2026 dari SWA Media
Hashtag Pilihan
BERITA TERPOPULER
- 43 ASN Angkat Kaki dari Pemkab Kepulauan Meranti
- Bangkai Mamalia Laut Sepanjang 8 Meter Gegerkan Pesisir Mandah Indragiri Hilir
- Rambah Hutan Jadi Kebun Sawit, Polda Riau Tetapkan Anggota DPRD Kampar Sebagai Tersangka
- Banding JPU KPK Dikabulkan, Pengadilan Tinggi Riau Perberat Vonis Abdul Wahid Menjadi 4 Tahun Penjara
- Plt Gubernur Riau SF Hariyanto Catat Sejarah Jadi Kepala Daerah Pertama Raih Gelar ASEAN Eng
- Raih Predikat IPU, SF Hariyanto Jadi Gubernur Pertama di Indonesia Bersertifikat Keinsinyuran Utama
- Bupati Rohil Bistamam Dilaporkan ke Polda Riau, Pelapor Desak Unilak Periksa Berkas Akademik
- Kenakan Baju Sultanah Latifah di HUT Siak, Bupati Afni Singgung Utang Pusat Ratusan Miliar
- Belum Genap Satu Bulan Menjabat, Kapolres Inhu dan Kasat Reskrim Getarkan Pelaku Kriminal, Dugaan Penyalahgunaan BBM Bersubsidi Diungkap
- Promosi Jenderal Bintang Tiga, Warga Riau Titipkan Kelestarian Alam pada 'Bapak Gajah' Komjen Herry Heryawan
 43 ASN Angkat Kaki dari Pemkab Kepulauan Meranti
Senin, 20 Desember 2021 21:51 WIB
Gelapkan Pajak Rp14 Miliar Lebih, Dirut Perusahaan Minyak Sawit SP Ditahan Kejari Pekanbaru
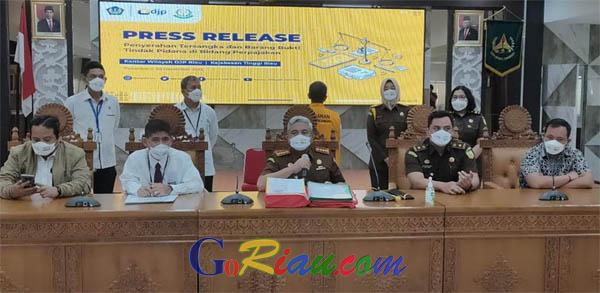
Ekspos penahanan Dirut PT SP di Kejari Pekanbaru. (foto: rizky ganda sitinjak)
PEKANBARU - Diduga melakukan penggelapan pajak Rp14,3 miliar, Kejaksaan Negri (Kejari) Pekanbaru menahan Direktur Utama PT Surisena Plasmataruna (SP).
Penahanan itu dilakukan setelah Penyidik Pegawai Negeri Sipil (PPNS) pada Kantor Wilayah (Kanwil) Direktorat Jenderal Pajak (DJP) Provinsi Riau bersama Koordinasi dan Pengawas (Korwas) PPNS Polda Riau, melakukan pelimpahan tersangka dan barang bukti atau tahap II pada hari Senin (20/12/2021).
Tahap II ini dilakukan setelah penyidikan perkara telah rampung, dan kewenangan penanganannya kemudian beralih ke Jaksa Penuntut Umum (JPU).
Setelah dilakukan tahap II, Kejari Pekanbaru langsung mengeluarkan penetapan terkait status penahanan terhadap tersangka. Untuk sementara, tersangka RA dititipkan di Rutan Mapolda Riau.
"Iya, ditahan. Hari ini kita terima pelimpahan tersangka dan barang bukti perkara tindak pidana perpajakan," ujar Kepala Kejari (Kajari) Pekanbaru, Teguh Wibowo.
Terpisah, Kepala Bidang (Kabid) Pemeriksaan, Penagihan, Intelijen, dan Penyelidikan DJP Riau, Rizal, menyampaikan sesuai dengan Pasal 32 Undang-undang (UU) Ketentuan Umum Perpajakan (KUP), tersangka RA dinilai sebagai orang yang bertanggung jawab dalam menjalankan hak dan memenuhi kewajiban sesuai dengan ketentuan perundang-undangan perpajakan.
Kegiatan usaha PT SP, dikatakan Fahmi, bergerak di bidang industri minyak kelapa sawit dan turunannya.
Tersangka RA menandatangani dokumen faktur pajak yang diterbitkan atas nama PT SP dan Surat Pemberitahuan (SP) juga atas nama SP, yang dilaporkan pada Kantor Pelayanan Pajak Pratama Bangkinang yang beralamat di Jalan Cut Nyak Dien, Nomor 4 Pekanbaru.
Faktur pajak merupakan bukti atas pemungutan Pajak Pertambahan Nilai (PPN) oleh SP atas transaksi penjualan, penyerahan barang dan atau jasa. Tersangka RA adalah orang yang mengambil keputusan atau kebijakan untuk membayar sebagian PPN yang telah dipungut oleh perusahaan selama masa pajak Juli 2014 sampai dengan Maret 2015.
PT SP menerbitkan faktur pajak dan memungut PPN dari para lawan transaksi pada saat melakukan transaksi penyerahan barang dan atau jasa kepada para customer perusahaan, namun tidak seluruh PPN yang telah dipungut tersebut disetor ke kas negara dan tidak seluruhnya dilaporkan dalam laporan SPT Masa PPN.
"Atas seluruh faktur pajak yang telah diterbitkan oleh PT SP telah dibayar oleh lawan transaksi atau customer," kata Rizal Fahmi.
Seluruh faktur pajak yang diterbitkan oleh SP untuk masa Juli 2014 sampai dengan Maret 2015, telah dikreditkan dalam laporan SPT Masa PPN para lawan transaksi.
Pihak Kanwil DJP Riau telah melakukan upaya persuasif terhadap Wajib Pajak sesuai dengan azas ultimum remedium, atau hukum pidana menjadi jalan terakhir dan tidak boleh digunakan pada tahapan awal penegakan hukum. Tapi Wajib Pajak tidak melakukan penyetoran PPN.
Kerugian pada pendapatan negara yang berasal dari PPN yang nyata-nyata telah dipungut dan telah dibayar oleh lawan transaksi tapi tidak disetor ke kas negara oleh PT SP adalah sekurang-kurangnya sebesar Rp15 miliar.
Perbuatan tersangka RA telah melanggar Pasal 39 ayat (1) huruf i dan Pasal 39 ayat (1) huruf a UU Nomor 6 Tahun 1983 sebagaimana telah diubah dengan UU Nomor 11 tahun 2020 mengenai Ketentuan Umum dan Tata Cara Perpajakan (KUP)," kata Rizal.
"Tersangka terancam pidana penjara paling singkat 6 bulan dan paling lama 6 tahun dan denda paling sedikit 2 kali jumlah pajak terutang yang tidak atau kurang dibayar dan paling banyak 4 kali jumlah pajak terutang yang tidak atau kurang dibayar," tandasnya.
Sebelumnya, pihak Kanwil DJP Riau melakukan upaya penyitaan sebidang tanah dan bangunan senilai kurang lebih Rp7 miliar, sesuai dengan kewenangan penyidik berdasarkan Pasal 44 UU KUP dan telah dilakukan penetapan penyitaan barang bukti oleh Pengadilan Negeri. ***
Home | RSS | Redaksi | JTI Standart | Info Iklan | Disclaimer | FAQ | Privacy Policy | Pedoman Berita