Sabtu, 07 November 2026
1
Rokan Hilir -
23 jam yang lalu
2
Pemerintahan -
24 jam yang lalu
3
Indragiri Hilir -
18 jam yang lalu
4
Pemerintahan -
23 jam yang lalu
5
Pekanbaru -
21 jam yang lalu
BERITA TERBARU
 Tertibkan Perizinan, Satpol PP Riau Sisir Empat Tempat Hiburan Malam di Pekanbaru
- Pemkab Indragiri Hilir Gulirkan Gerakan Sejuta Vaksin HPV, Ratusan Peserta Adu Kreativitas Senam Pantai Solop
- Kasus Anemia Remaja Putri Naik, Pemkab Inhil Gencarkan Gerakan Minum Pil Tambah Darah
- Dua Kandidat Lolos Verifikasi, PWI Inhil Siap Gelar Konferkab VI Pemilihan Ketua Baru
- Penyaluran Gaji Kini Melalui Bank Daerah Inhil, 1.700 ASN P3K Paruh Waktu Sudah Buat Rekening di BPR Gemilang
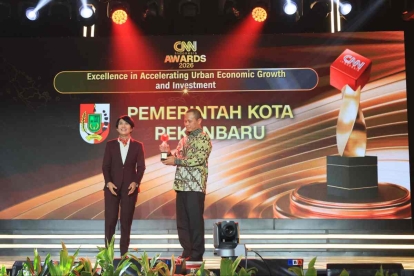
- Ekonomi Melampaui Rata-rata Nasional, Wako Pekanbaru Agung Nugroho Boyong Penghargaan CNN Indonesia Awards
- Pemkab Meranti Tagih Gebrakan OJK Riau Berantas Pinjol Ilegal dan Perluas Akses Modal UMKM
- Pemkab Kepulauan Meranti Desak Pemprov Riau Prioritaskan Wilayah 3T untuk Program Makan Bergizi Gratis
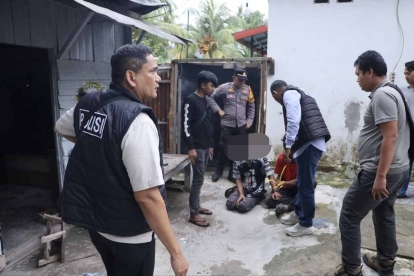
- Polres Rokan Hilir Gerebek Sarang Narkoba di Sintong, Tiga Tersangka Diamankan
- Pimpin Sertijab Kabag Ops, Kapolres Meranti Tuntut Profesionalisme Kinerja
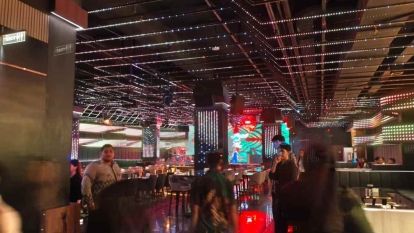 Tertibkan Perizinan, Satpol PP Riau Sisir Empat Tempat Hiburan Malam di Pekanbaru
Hashtag Pilihan
BERITA TERPOPULER
- 43 ASN Angkat Kaki dari Pemkab Kepulauan Meranti
- Bangkai Mamalia Laut Sepanjang 8 Meter Gegerkan Pesisir Mandah Indragiri Hilir
- Rambah Hutan Jadi Kebun Sawit, Polda Riau Tetapkan Anggota DPRD Kampar Sebagai Tersangka
- Banding JPU KPK Dikabulkan, Pengadilan Tinggi Riau Perberat Vonis Abdul Wahid Menjadi 4 Tahun Penjara
- Plt Gubernur Riau SF Hariyanto Catat Sejarah Jadi Kepala Daerah Pertama Raih Gelar ASEAN Eng
- Raih Predikat IPU, SF Hariyanto Jadi Gubernur Pertama di Indonesia Bersertifikat Keinsinyuran Utama
- Bupati Rohil Bistamam Dilaporkan ke Polda Riau, Pelapor Desak Unilak Periksa Berkas Akademik
- Kenakan Baju Sultanah Latifah di HUT Siak, Bupati Afni Singgung Utang Pusat Ratusan Miliar
- Belum Genap Satu Bulan Menjabat, Kapolres Inhu dan Kasat Reskrim Getarkan Pelaku Kriminal, Dugaan Penyalahgunaan BBM Bersubsidi Diungkap
- Promosi Jenderal Bintang Tiga, Warga Riau Titipkan Kelestarian Alam pada 'Bapak Gajah' Komjen Herry Heryawan
 43 ASN Angkat Kaki dari Pemkab Kepulauan Meranti
Rabu, 22 April 2026 20:25 WIB
Polemik Permendagri Baru, Purbaya Jamin Pajak Kendaraan Listrik Tidak Naik
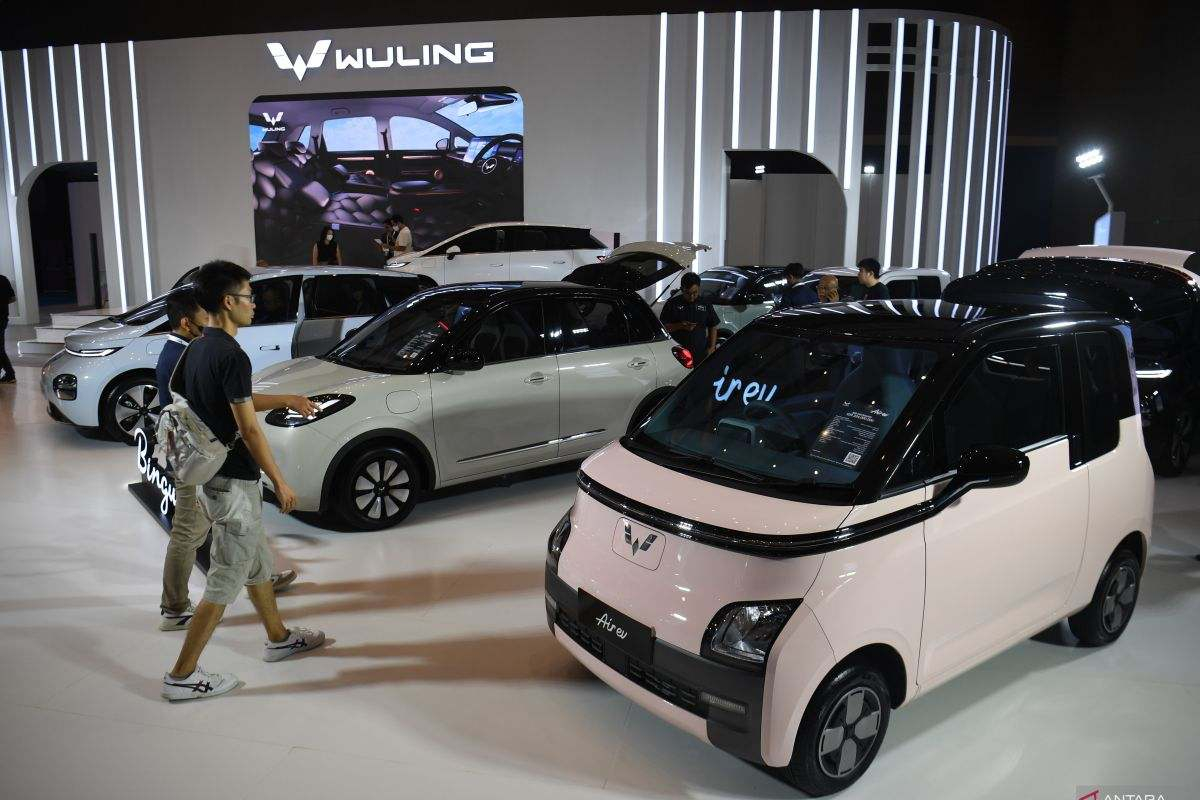
JAKARTA – Menteri Keuangan, Purbaya Yudhi Sadewa merespons kegelisahan publik terkait pemberlakuan tarif pajak normal untuk kendaraan listrik atau electric vehicle (EV). Ia memastikan tidak ada kenaikan beban pajak yang harus ditanggung oleh pemilik kendaraan ramah lingkungan tersebut.
Pernyataan ini menanggapi terbitnya Peraturan Menteri Dalam Negeri (Permendagri) Nomor 11 Tahun 2026 yang mulai berlaku sejak Rabu (1/4/2026). Regulasi tersebut mengatur ulang besaran pajak kendaraan, termasuk kendaraan bermotor listrik berbasis baterai atau battery electric vehicle (BEV), yang kini skema pemungutannya mengalami penyesuaian.
"Sebetulnya totalnya sama, enggak berubah. Cuma bergeser dari satu tempat ke tempat lain," ujar Purbaya di Kementerian Keuangan, Jakarta, Selasa (21/4/2026).
Ia menjelaskan bahwa pada aturan sebelumnya terdapat fasilitas tertentu seperti subsidi impor. Kini, mekanisme tersebut mengalami perubahan. Namun secara hitungan bersih, total kewajiban yang dibayarkan masyarakat kepada pemerintah sama sekali tidak bertambah.
"Tapi utamanya adalah total yang mereka bayar ke pemerintah enggak ada berubah, hanya bergeser satu tempat ke tempat lain, gitu saja. Bentuknya apa saya lupa," terangnya.
Kehadiran beleid yang diteken Menteri Dalam Negeri, Tito Karnavian ini menghapus status kebal pajak secara otomatis bagi kendaraan listrik. Kendaraan nir emisi tersebut tidak lagi dikecualikan secara spesifik dari objek Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB). Pengaturan insentif kini diserahkan sepenuhnya kepada diskresi masing-masing pemerintah provinsi.
Berikut poin penting penetapan pajak kendaraan listrik dalam Permendagri Nomor 11 Tahun 2026:
- Kendaraan listrik berbasis baterai resmi diakui sebagai bagian dari kendaraan bermotor wajib pajak.
- Kendaraan listrik tidak lagi masuk dalam daftar pengecualian PKB dan BBNKB secara eksplisit, sehingga penyerahan atau jual beli unit berpotensi dikenakan pajak balik nama.
- Masyarakat diwajibkan membayar pajak daerah jika kendaraannya terdaftar sebagai objek pajak yang tidak dikecualikan.
- Besaran PKB dihitung berdasarkan Nilai Jual Kendaraan Bermotor (NJKB) ditambah bobot yang mencerminkan dampak kendaraan terhadap infrastruktur jalan dan lingkungan.
- Nilai pasar kendaraan atau NJKB menjadi landasan utama dalam menentukan besaran tagihan BBNKB saat terjadi transaksi.
- Insentif berupa pembebasan atau pengurangan pajak tidak lagi diberikan secara otomatis, melainkan menyesuaikan kebijakan pemerintah daerah setempat. Kendaraan produksi sebelum tahun 2026 maupun hasil konversi tetap berhak mendapatkan fasilitas ini. ***
Editor: Hermanto Ansam
Sumber: inilah.com
1
Rokan Hilir -
23 jam yang lalu
2
Pemerintahan -
24 jam yang lalu
3
Indragiri Hilir -
18 jam yang lalu
4
Pemerintahan -
23 jam yang lalu
5
Pekanbaru -
21 jam yang lalu
Home | RSS | Redaksi | JTI Standart | Info Iklan | Disclaimer | FAQ | Privacy Policy | Pedoman Berita