Jumat, 20 November 2026
1
Kep Meranti -
24 jam yang lalu
2
Peristiwa -
16 jam yang lalu
3
Hukum -
22 jam yang lalu
4
Pekanbaru -
21 jam yang lalu
5
Peristiwa -
22 jam yang lalu
BERITA TERBARU
 Satgas PKH Ambil Alih Pabrik Kelapa Sawit dan Lahan 42 Hektare Milik PT GSL di Kuansing Riau
- Polda Riau - PTPN IV PalmCo Perkuat Sinergi Berantas Jaringan Pencurian Sawit dan Narkoba
- Pemkot Pekanbaru Raih Detikcom Awards 2026 Lewat Program Kota Hijau Pekanbaru Lestari
- Gardu Prabowo se-Indonesia dan Daerah Usulkan Sandiaga Uno Sebagai Calon Wakil Presiden
- Tabuhan Kompang Buka Pawai Taaruf MTQ ke-56 Kabupaten Indragiri Hilir, 20 Kecamatan Tampilkan Potensi Daerah
- Jembatan Siak III Pekanbaru Diperbaiki, Jalur Alternatif Jembatan Siak I Jadi Dua Arah
- RAPP Jadi Satu-Satunya Perusahaan asal Riau Penerima Penghargaan Kemenkes RI 2026
- Bupati Kuansing Sampaikan R-APBD 2027 Rp1,23 Triliun ke DPRD, Berikut Rinciannya!
- DLHK Kerahkan 10 Mobil Bersihkan Puing Bangunan di Jalan Todak Pekanbaru
- KPK Dalami Peran Tiga Pejabat Kementerian ATR/BPN Terkait Penerbitan HGB dan HGU
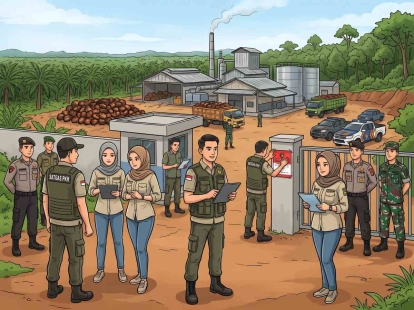 Satgas PKH Ambil Alih Pabrik Kelapa Sawit dan Lahan 42 Hektare Milik PT GSL di Kuansing Riau
Hashtag Pilihan
BERITA TERPOPULER
- Banding JPU KPK Dikabulkan, Pengadilan Tinggi Riau Perberat Vonis Abdul Wahid Menjadi 4 Tahun Penjara
- Plt Gubernur Riau SF Hariyanto Catat Sejarah Jadi Kepala Daerah Pertama Raih Gelar ASEAN Eng
- Raih Predikat IPU, SF Hariyanto Jadi Gubernur Pertama di Indonesia Bersertifikat Keinsinyuran Utama
- Bupati Rohil Bistamam Dilaporkan ke Polda Riau, Pelapor Desak Unilak Periksa Berkas Akademik
- Kenakan Baju Sultanah Latifah di HUT Siak, Bupati Afni Singgung Utang Pusat Ratusan Miliar
- Belum Genap Satu Bulan Menjabat, Kapolres Inhu dan Kasat Reskrim Getarkan Pelaku Kriminal, Dugaan Penyalahgunaan BBM Bersubsidi Diungkap
- Promosi Jenderal Bintang Tiga, Warga Riau Titipkan Kelestarian Alam pada 'Bapak Gajah' Komjen Herry Heryawan
- BRK Syariah Paparkan Hasil Investigasi Internal Terkait Pemberhentian Dua Pegawai, Ini Penjelasannya
- Rumah Camat Merbau dan Ketua DPRD Meranti Hangus Terbakar
- Pelajar SMAN 2 Bukittinggi Haura Isra Fitriani Siap Harumkan Nama Sumatera Barat di Ajang Miss Teenager Muslimah Indonesia 2026
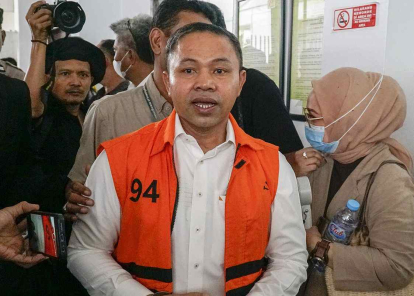 Banding JPU KPK Dikabulkan, Pengadilan Tinggi Riau Perberat Vonis Abdul Wahid Menjadi 4 Tahun Penjara
Kamis, 20 November 2025 23:06 WIB
Terkait Penurunan Suku Bunga Perbankan, Ekonom Riau: Ada Potensi tapi Resiko Juga Besar
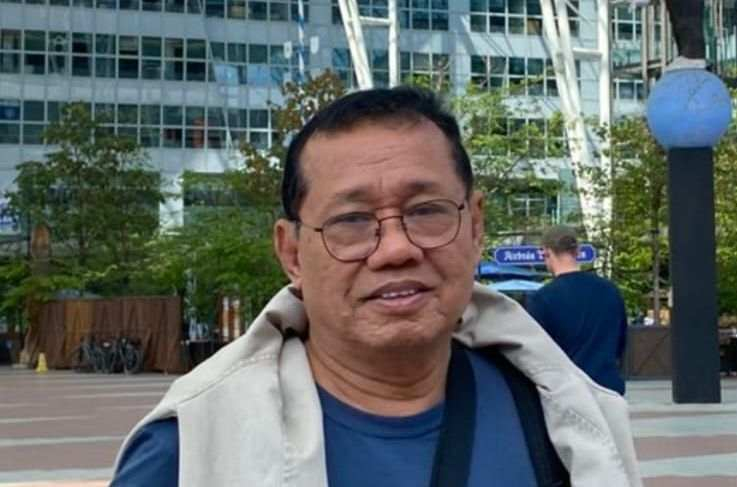
Prof DR H Detry Karya SE, MA
PEKANBARU – Gubernur Bank Indonesia telah menegur perbankan agar lebih cepat menurunkan suku bunga agar geliat ekonomi segera terasa ternyata perlu disikapi dengan bijaksana. Pasalnya, jika ada dua peluang di depan mata yang harus dipertimbangkan, yakni negatif dan positif.
Ekonom Riau, Prof DR H Detry Karya SE, MA kepada GoRiau.com, Kamis (20/11/2025) mengatakan, jika distribusi dan koordinasi penyaluran kredit tidak tepat, maka akan sangat beresiko.
‘’Dampak kebijakan ini sangat ditentukan oleh ketepatan distribusi dan koordinasi penyaluran kredit’’ ujarnya.
Di sisi positif, penurunan bunga kredit dapat menurunkan biaya pinjaman. Kondisi itu akan mampu mendorong investasi dan konsumsi sekaligus memberi dorongan tambahan bagi sektor riil.
“Bisnis bisa lebih leluasa berinvestasi, sementara konsumen dapat membeli barang dengan biaya pinjaman lebih rendah. Ini memacu pertumbuhan ekonomi,” jelasnya.
Ia menambahkan, UMKM menjadi kelompok yang berpeluang paling diuntungkan. Dengan biaya pembiayaan yang lebih terjangkau, arus kas pelaku usaha dapat terbantu. Sentimen tersebut memberi sinyal optimisme bahwa kebijakan moneter mendukung penguatan usaha kecil. Namun, peningkatan permintaan juga bisa memicu kenaikan harga yang berpotensi menambah tekanan inflasi.
Meski begitu, ia mengingatkan bahwa kebijakan penurunan bunga yang dilakukan terlalu cepat dapat menyulitkan BI dalam mencapai target inflasi dan menjaga stabilitas harga. Pertumbuhan kredit yang naik tanpa kualitas yang baik juga membuka risiko over-leverage dan kredit macet yang kemudian membebani sistem perbankan.
“Tantangan terbesar bagi bank saat ini adalah menegosiasi ulang kontrak yang sudah berjalan serta mengantisipasi potensi larinya deposan besar jika bunga deposito ditekan terlalu cepat,” urainya.
Ia menilai, BI perlu memastikan apakah permintaan kredit benar-benar meningkat. “Jika permintaan tidak bergerak, berarti hambatannya bukan hanya bunga tinggi. Bisa karena permintaan lemah, leverage usaha, atau risiko yang belum terkelola,” ungkapnya.
Menurutnya, menjaga keseimbangan antara dorongan pertumbuhan dan kehati-hatian perbankan menjadi kunci agar penurunan suku bunga tidak menciptakan kerentanan baru bagi perekonomian. ***
1
Kep Meranti -
24 jam yang lalu
2
Peristiwa -
16 jam yang lalu
3
Hukum -
22 jam yang lalu
4
Pekanbaru -
21 jam yang lalu
5
Peristiwa -
22 jam yang lalu
Home | RSS | Redaksi | JTI Standart | Info Iklan | Disclaimer | FAQ | Privacy Policy | Pedoman Berita