Minggu, 15 November 2026
1
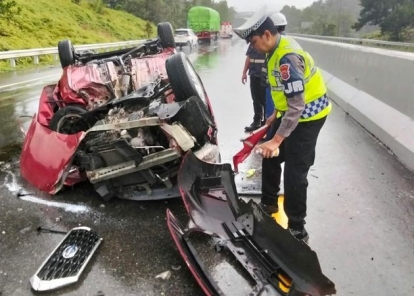
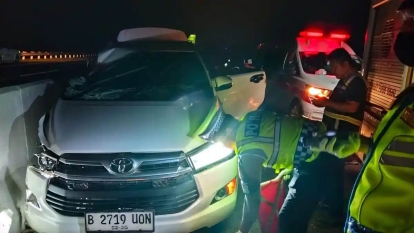
Mobil Datsun Go Hantam Bagian Belakang Truk di Tol Pekanbaru - Dumai KM 23, Tiga Penumpang Luka-luka
Peristiwa -
23 jam yang lalu
2
Peristiwa -
21 jam yang lalu
4
Peristiwa -
8 jam yang lalu
5
Rokan Hilir -
8 jam yang lalu
BERITA TERBARU
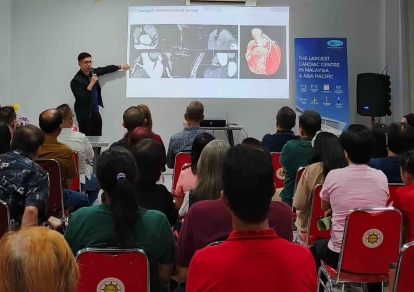
 Institut Jantung Negara Malaysia Gelar Edukasi Penyakit Jantung Koroner di Pekanbaru
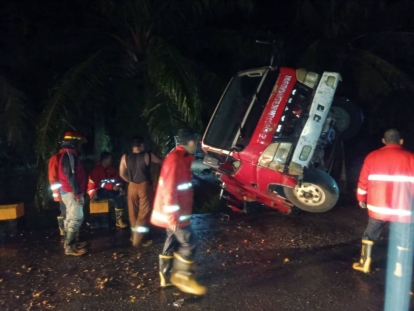
- Toko Bangunan di Bantaian Rokan Hilir Terbakar Dini Hari, Satu Mobil Damkar Terjun ke Parit
- Tabrak Truk Fuso Pecah Ban di Tol Pekanbaru - Dumai, Satu Penumpang Innova Meninggal Dunia
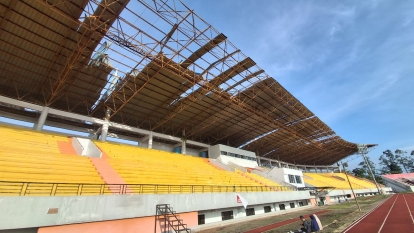
- Diterjang Angin Kencang, Eks Kandang PSPS Pekanbaru Rusak Parah
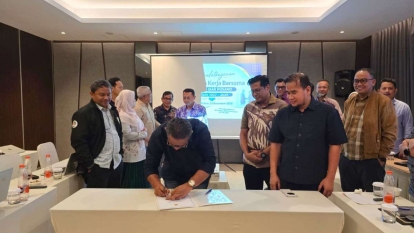
- PT Bumi Siak Pusako dan Serikat Pekerja Teken Perjanjian Kerja Bersama Periode 2026–2028
- Mobil Datsun Go Hantam Bagian Belakang Truk di Tol Pekanbaru - Dumai KM 23, Tiga Penumpang Luka-luka
- Wali Kota Pekanbaru Agung Nugroho Raih Kartika Pamong Praja Muda dan Lencana Alumni Kehormatan IPDN
- Kukuhkan Pengurus Perkumpulan Batak Bersatu Meranti, Bupati Asmar Ajak Warga Jaga Persatuan Antarsuku
- Lusa, Dugaan Kekerasan Siswa SD Sinros Pekanbaru Dilaporkan ke Polresta
- Potensi Dana CSR Riau Tembus Rp1,2 Triliun per Tahun, DPRD Siapkan Regulasi Agar Tak Salah Sasaran
Hashtag Pilihan
BERITA TERPOPULER
- Bangkai Mamalia Laut Sepanjang 8 Meter Gegerkan Pesisir Mandah Indragiri Hilir
- Rambah Hutan Jadi Kebun Sawit, Polda Riau Tetapkan Anggota DPRD Kampar Sebagai Tersangka
- Banding JPU KPK Dikabulkan, Pengadilan Tinggi Riau Perberat Vonis Abdul Wahid Menjadi 4 Tahun Penjara
- Plt Gubernur Riau SF Hariyanto Catat Sejarah Jadi Kepala Daerah Pertama Raih Gelar ASEAN Eng
- Raih Predikat IPU, SF Hariyanto Jadi Gubernur Pertama di Indonesia Bersertifikat Keinsinyuran Utama
- Bupati Rohil Bistamam Dilaporkan ke Polda Riau, Pelapor Desak Unilak Periksa Berkas Akademik
- Kenakan Baju Sultanah Latifah di HUT Siak, Bupati Afni Singgung Utang Pusat Ratusan Miliar
- Belum Genap Satu Bulan Menjabat, Kapolres Inhu dan Kasat Reskrim Getarkan Pelaku Kriminal, Dugaan Penyalahgunaan BBM Bersubsidi Diungkap
- Promosi Jenderal Bintang Tiga, Warga Riau Titipkan Kelestarian Alam pada 'Bapak Gajah' Komjen Herry Heryawan
- BRK Syariah Paparkan Hasil Investigasi Internal Terkait Pemberhentian Dua Pegawai, Ini Penjelasannya
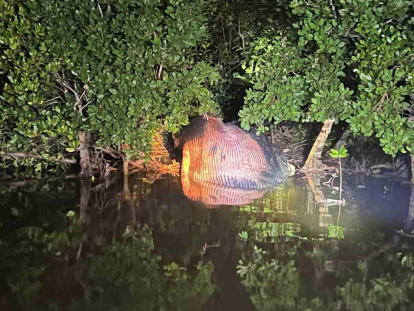 Bangkai Mamalia Laut Sepanjang 8 Meter Gegerkan Pesisir Mandah Indragiri Hilir
Rabu, 11 Oktober 2023 13:00 WIB
Meski Belum Kunjung Capai Titik Temu, Namun XL Axiata Beri Sinyal Positif Merger dengan Smartfren
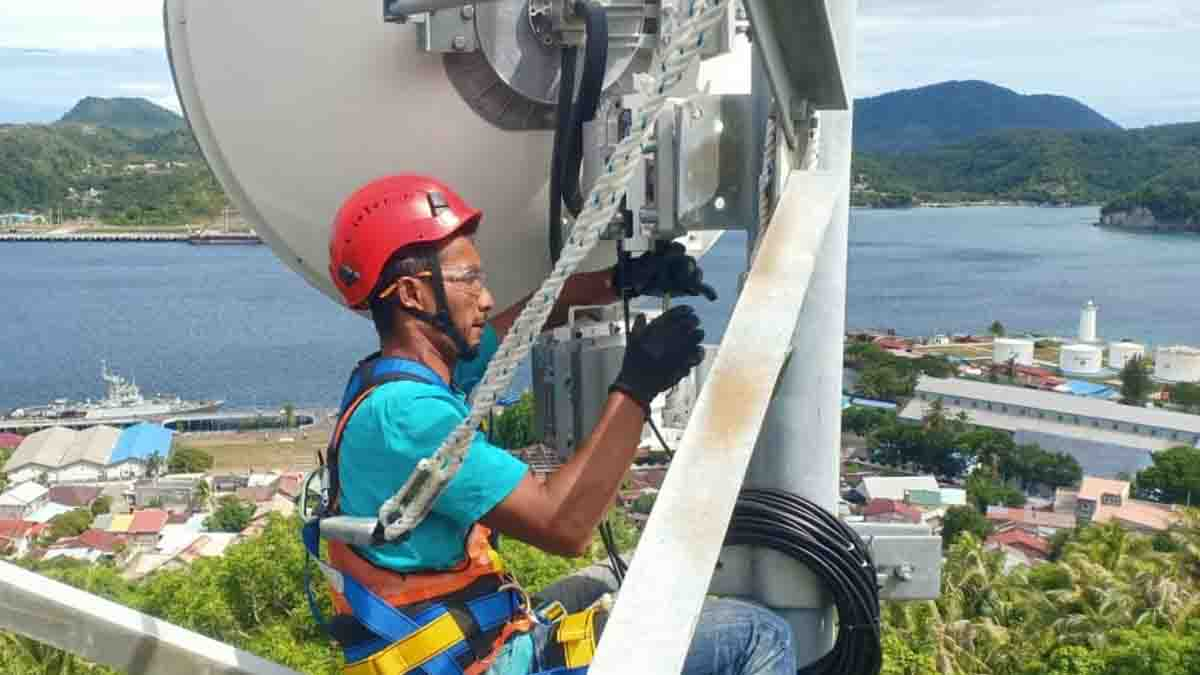
JAKARTA - Meski rencana penggabungan usaha (merger) antara PT XL Axiata Tbk (EXCL) dan PT Smarfren Telecom Tbk (FREN) belum kunjung mencapai titik temu. Namun demikian, XL Axiata memberikan sinyal positif terkait rencana merger itu saat perayaan hari jadi ke-27 tahun operator telekomunikasi tersebut di Jakarta, Senin (9/10/2023).
Chief Corporate Affairs Officer XL Axiata (EXCL) Marwan O Baasir mengatakan, di usia yang ke-27 tahun, XL makin matang dan jika diibaratkan seperti gadis, sudah siap menikah. "XL bukan lagi teenager, tapi gadis cantik yang siap menikah," kata Marwan dalam sambutannya di acara hari jadi perseroan yang ke-27 di XL Axiata Tower, Jakarta, Senin (9/10/2023).
Senada dengan Marwan, Presiden Direktur XL Axiata (EXCL) Dian Siswarini mendukung untuk terjadinya konsolidasi. Soalnya, konsolidasi akan berdampak positif bagi industri. Sebagaimana diutarakan Menteri Komunikasi dan Informatika (Menkominfo) yang menghendaki terjadinya konsolidasi operator telekomunikasi menjadi tiga operator.
Menurut Dian, ini dapat dipahami karena dengan konsolidasi menjadi tiga operator, akan membuat industri telekomunikasi lebih efisien ketimbang empat operator.
"Apalagi, Indonesia itu luas. Biaya untuk membangun juga mahal. Ditambah, ke depan ada 5G. Itu akan lebih mahal lagi. Karena 5G membutuhkan cell yang banyak. Spektrumnya besar dan cell jarak antar tower itu akan pendek. Jadi, akan memerlukan banyak investasi," ujar dia.
Sebaliknya, jika operator dikonsolidasikan, spektrum yang ada akan lebih terbagi secara mumpuni. Selanjutnya, ketiga operator bisa lebih fokus pada pengalaman yang berkualitas. "Kalau sekarang empat operator misalnya, seperti dulu banyak terjadi price war dan itu akan mengakibatkan kualitas yang buruk," tutur Dian.
Karena itu, EXCL dan para pemegang saham selalu menjajaki untuk berkonsolidasi dari waktu ke waktu. "Walaupun, kemungkinan lain selalu ada, tapi di dalam ‘perkawinan’ harus ada kata sepakat dulu. Sampai saat ini sebagai manajemen tidak banyak terlibat karena yang terlibat share holder," beber Dian.
Jadi, dapat ditegaskan, sampai sekarang pembicaraan detail mengenai perkawinan masih berada di level para pemegang saham. Yang jelas, Dian menegaskan, perseroan mengikuti arahan presiden terkait aturan-aturan yang berlaku.
Harapannya, ke depan persaingan berjalan menjadi lebih sehat. Sebab, dulu sempat terjadi perang harga. Namun, sejak tahun lalu perang harga sudah lebih terkendali karena hal itu hanya merugikan bagi operator.
"Dengan persaingan yang lebih sehat, kualitas akan lebih terjaga karena kami bisa memanfaatkan investasi untuk meningkatkan level of experience. Mulai dari digitalisasi sampai digital services yang lebih variatif," tutur Dian.
Perusahaan Bernilai Rp 116 T
Analis BRI Danareksa Sekuritas Niko Margaronis dalam riset terbarunya mengungkapkan, merger XL Axiata dan Smartfren diproyeksikan dapat menghasilkan perusahaan bernilai Rp 116,7 triliun. Keseluruhan nilai perusahaan (enterprise values/EV) untuk XL Axiata saat ini sebesar Rp 73,6 triliun dan Smartfren Rp 43,1 triliun.
Alhasil, jika keduanya merger, nilainya bisa mencapai Rp 116,7 triliun. Sementara itu, kapitalisasi pasar (market cap) XL Axiata senilai Rp 31,1 triliun dan Smartfren Rp 18,9 triliun.
''Smartfren memiliki leverage yang tinggi dengan net debt/EBITDA sekitar 5 kali, sedangkan XL Axiata 2,7 kali,” sebut Niko.
Niko meyakini, Smartfren menetapkan jangka waktu guna menyelesaikan program belanja modalnya paling lambat pada semester I-2024 untuk 2.000 sites tambahan. “Dan perencanaan tersebut mungkin terkait dengan pembicaraan merger bersama XL saat ini,” tambah dia.
Adapun cara tercepat bagi emiten berkode saham FREN tersebut untuk melakukan deleverage adalah dengan penambahan modal oleh pemegang saham utama. Apalagi, anak perusahaan Sinar Mas ICT itu masih beroperasi secara mandiri.
“Penggabungan perusahaan telekomunikasi akan menjadi katalis bagi integrasi ICT di Sinar Mas dan menghasilkan sinergi dari merger tersebut,” ungkap Niko.
Meski demikian, BRI Danareksa Sekuritas lebih menyukai XL Axiata (EXCL) karena valuasinya dan lebih banyak alasan untuk melakukan merger dengan perusahaan telekomunikasi lainnya. Target harga saham EXCL dipatok Rp 3.900, dengan rekomendasi buy. Jika terjadi merger dengan FREN, saham EXCL diprediksi hanya mencapai Rp 2.500, tak jauh dari harga saat ini.
Berdasarkan riset Macquarie, perusahaan hasil merger akan memiliki margin EBITDA 48%. Adapun EV/EBITDA EXCL diprediksi mencapai 5,5 kali setelah merger di harga Rp 2.500.
Sementara itu, Macquarie juga mencatat, FREN meraup margin EBITDA 44%, namun diperdagangkan dengan EV/EBITDA 8,6 kali. Adapun EXCL memiliki margin EBITDA tinggi sebesar 49%, namun diperdagangkan dengan EV/EBITDA sebesar 4,5 kali.
“Kenaikan EBITDA perusahaan hasil merger dikompensasi oleh valuasi yang lebih rendah, sehingga saham EXCL diprediksi tidak naik terlalu jauh setelah merger,” tulis Macquarie.
Broker asing tersebut melanjutkan, perusahaan hasil merger diprediksi memiliki pangsa pasar 26%. Dengan demikian, komposisi pangsa pasar tiga pemain utama industri telekomunikasi nasional dari sisi pelanggan adalah Telkom sebesar 45%, Indosat 29%, dan XL 26%.
Perusahaan hasil merger XL dan FREN akan memiliki spektrum frekuensi terlengkap. Sebab, FREN memiliki frekuensi 850 Mhz dan 2.300 Mhz, sedangkan XL 900 Mhz, 1.800 Mhz, dan 2.100 Mhz. ***
Editor: Hermanto Ansam
Sumber: investor.id
1
Mobil Datsun Go Hantam Bagian Belakang Truk di Tol Pekanbaru - Dumai KM 23, Tiga Penumpang Luka-luka
Peristiwa -
23 jam yang lalu
2
Peristiwa -
21 jam yang lalu
4
Peristiwa -
8 jam yang lalu
5
Rokan Hilir -
8 jam yang lalu
Home | RSS | Redaksi | JTI Standart | Info Iklan | Disclaimer | FAQ | Privacy Policy | Pedoman Berita